【优质转载】中国的股市是全球罕见的大例外
📌 转载说明
本文转载自《经济学人》(The Economist)“财经版”(Finance & economics)专栏,原文未署名。
- 原文标题:《China’s stock markets are the great global exception》(中国的股市是全球罕见的大例外)
- 副标题:If the country is winning the future, why are its investors so glum?(如果这个国家正在赢得未来,为什么它的投资者如此愁眉不展?)
- 原文链接:https://www.economist.com/finance-and-economics/2026/10/28/chinas-stock-markets-are-the-great-global-exception
- 发布时间:2026-10-28
《经济学人》网站原文设有付费墙与人机验证,本文全文取自其官方授权的澳大利亚报业联合发布版本(Narrogin Observer / West Australian Newspapers,2026-10-29 刊出)。该授权版本可能存在细微的本地化改动(如金额按澳元折算标注、“per cent” 澳式拼写、“The Government” 首字母大写等),除此之外文字内容保持原貌、未作修改;题图已保存至本站。
为便于中文读者阅读,原文之后附有博主的中文全文翻译(非《经济学人》官方译文,语义以英文原文为准),文末另有博主撰写的深度讲解。
内容总结
一篇借”中国 AI 实力 vs 中国股市表现”巨大反差切入的市场评论。《经济学人》先摆出事实:中国的经济和美、台、韩一样处在全球 AI 热潮的正轨道上,但在那些”乐观时起时伏”的市场之外,唯独中国股市”变得不可逆转地黑暗”——创业板指四个月跌约 40%,沪深300在 10 月从 6 月高点回落 20%、踏入技术性熊市。随后文章给出解释:上半年监管层精心培育的”慢牛”原本初见成效(CXMT 666 亿元 IPO、国家队甚至开始减持托底筹码),年中风云突变,两个”元凶”是AI 怀疑论(中国企业出了名地不愿为软件付费,AI 变现故事在华更弱;Kimi 的成功反而在打击 MiniMax 等上市同行)和财政克制(AI 相关出口热潮——半导体出口前九个月翻倍——撑起了增长,让政府得以”修复财政而非扩张财政”,而这份意外紧缩压垮了内需与股市)。全文题眼是那句”The AI gods give; they also take away”(AI 之神既给予,也索取):AI 给了中国出口,却拿走了刺激政策的理由。文末点出近期转机:国家队重新进场(汇金 ETF 强流入)、“六网”投资启动、沪深300重回 4000 点上方。
文中提到的资源与工具
原文无外链,以下按类别整理文中提及的对象:
- 公司与机构:Moonshot AI(月之暗面,Kimi K3 模型,计划明年赴港上市)、MiniMax(已上市的 AI 同行)、CXMT(长鑫存储,2026 年 7 月上海 IPO 募资 666 亿元)、Central Huijin(中央汇金,中国主权财富基金的一部分)、Macquarie(麦格理银行,分析师 Larry Hu)
- 指数:ChiNext(创业板指,深市科技股集中地)、CSI 300(沪深300,跟踪沪深两市大盘股)
- 概念:slow bull market(慢牛)、national team(国家队)、six networks(“六网”:AI 经济所需的电力、算力、通信等系统)、bear market(技术性熊市:从高点回落 20%)、Dark Side of the Moon(月之暗面名称由来,亦致敬 Pink Floyd)
If the country is winning the future, why are its investors so glum?
According to Moonshot AI, a leading artificial-intelligence firm based in Beijing, “what truly matters lies beyond the reach of human sight”. That is one reason why its Chinese name translates as “Dark Side of the Moon”. (Another may be the founder’s love of Pink Floyd.)
The start-up, which hopes to list in Hong Kong next year, illustrates many of China’s AI strengths. Its founders are talented and dedicated. Its Kimi K3 model, which it has just upgraded, is lean and powerful.
The country is determined to make the most of the new technology. Its economy, like America’s, Taiwan’s and South Korea’s, lies firmly within the orbit of the global AI boom. But unlike those places, where optimism waxes and wanes, China’s stock market has turned implacably dark.
The pessimism is plainest in tech-heavy stock-market benchmarks, such as the ChiNext index in Shenzhen. It has lost about 40 per cent in four months.
The bearishness has spilled over to broader indices, such as the CSI 300, which tracks large-cap firms listed in Shanghai and Shenzhen. In October this index met the conventional definition of a bear market, having fallen by 20 per cent from its June peak.
For about a decade China’s regulators have instead sought to cultivate a “slow bull market” that would lift consumer sentiment and raise money for new companies without running wild.
In the first half of 2026, they seemed to be getting their wish. The CSI 300 made a slow advance. CXMT, a chipmaker, listed in Shanghai in July, raising 66.6 billion yuan (a lucky number worth almost $A14b).
China’s “national team”, state-owned financial institutions that prop up the market when required, felt confident enough to offload some of the stocks they had bought in past crises.
Things changed around the middle of the year. The culprits include AI scepticism and local fiscal caution.
Doubts about end-user demand for AI apply with extra force in China. Mainland companies are notoriously reluctant to pay for software.
And competition for their custom is fierce. Kimi’s success, for example, poses a threat to listed rivals such as MiniMax.
China’s stocks have also suffered from the Government’s budgetary inhibition.
Many investors hoped for a concerted effort this year to lift the economy through infrastructure investment and handouts for households. But the government has relied more on foreign demand to keep growth going.
This year’s export boom has allowed it to turn its attention to fiscal repair, not fiscal expansion.
The irony is that much of that boom has been AI-related. The value of Chinese semiconductor exports, for example, more than doubled in the first nine months of the year.
The world’s AI spending has supported Chinese growth, obviating the need for fiscal stimulus. And that unexpected austerity has weighed on domestic demand, depressing the stock market. The AI gods give; they also take away.
Lately the national team seems to have returned to action, putting a floor under the market.
Exchange-traded funds held by Central Huijin, part of China’s sovereign-wealth fund, have recorded strong inflows, notes Larry Hu of Macquarie, a bank.
The Government is also mobilising investment for what it calls the “six networks”. These include the power, computing and communications systems an AI-led economy will need.
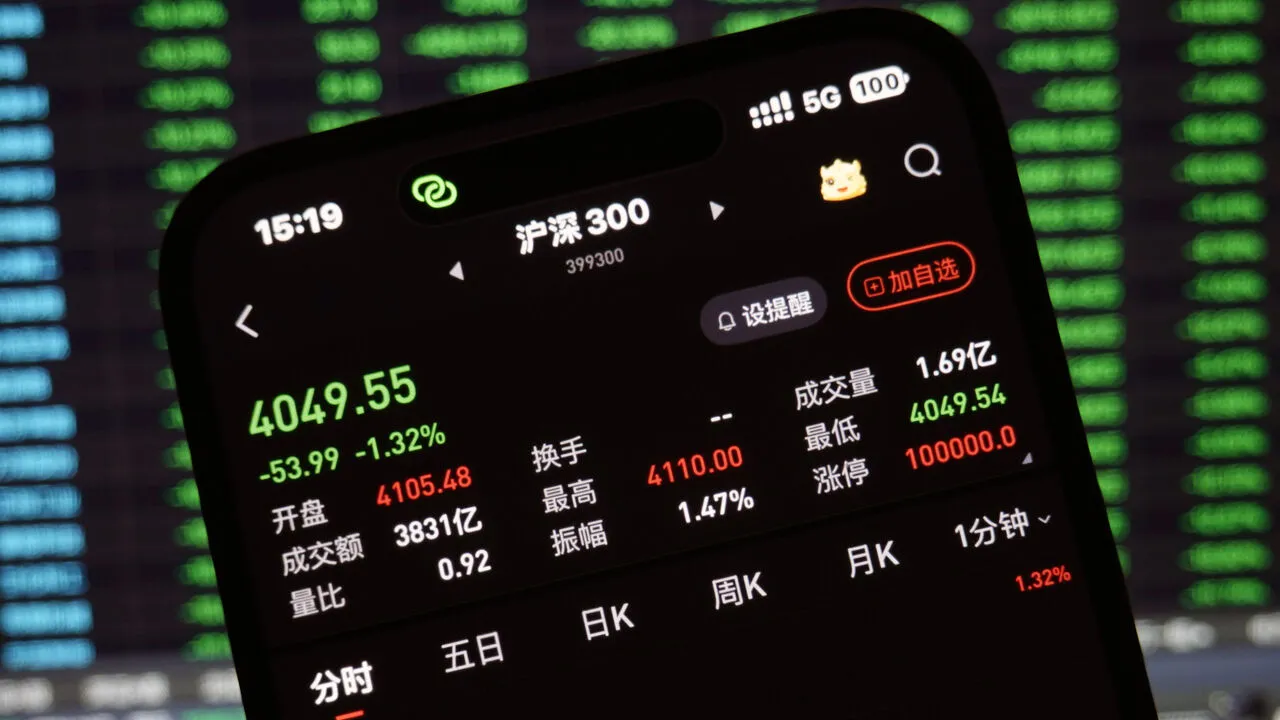
Economic growth has picked up and the CSI 300 has climbed back above the symbolic 4000 mark.
Contrary to popular belief the “dark” side of the moon gets two weeks of sunlight a month, just like the visible side. China’s markets will hope any new rays of hope last a bit longer than that.
中文翻译
以下为博主的全文翻译,便于中文读者对照阅读;并非《经济学人》官方中文版,语义以英文原文为准。译文中的少数括注(如”长鑫存储”)为译者补充的说明。
用北京顶尖人工智能公司月之暗面(Moonshot AI)的话说:“真正重要的东西,是人类的目光所无法触及的。“它的中文名,英译正是”Dark Side of the Moon”(月之暗面)——这句话便是命名缘由之一。(另一个缘由,或许是创始人对平克·弗洛伊德(Pink Floyd)的喜爱。)
这家希望明年赴港上市的初创公司,集中展现了中国 AI 实力的许多侧面:创始人才华横溢且全情投入;刚刚完成升级的 Kimi K3 模型精悍而强大。
中国决心把这项新技术的效用发挥到极致。与美国、台湾和韩国的经济一样,中国经济也牢牢处在全球 AI 热潮的轨道之内。但在那些地方,乐观情绪时起时伏;唯独中国股市,变得不可逆转地黑暗。
悲观情绪在科技股权重的股指上表现得最为明显,比如深圳的创业板指——它在四个月里跌去了约 40%。
看空情绪随后蔓延到更宽基的指数,比如追踪沪深两市大盘股的沪深300。10 月,该指数从 6 月高点回落 20%,触发了熊市的通行定义。
大约十年来,中国监管者转而致力于培育一头”慢牛”——既能提振消费者情绪、为新公司筹集资金,又不至于脱缰狂奔。
2026 年上半年,他们似乎如愿以偿:沪深300缓慢爬升;芯片制造商 CXMT(长鑫存储)7 月在上海上市,募资 666 亿元——一个吉利数字,约合 140 亿澳元。
中国的”国家队”——那些在需要时进场托市的国有金融机构——甚至有足够信心,减持了他们在以往危机中买入的部分股票。
年中前后,风向突变。罪魁祸首包括对 AI 的怀疑论,以及中国自身在财政上的克制。
对 AI 终端需求的疑虑,在中国格外有杀伤力:中国大陆的企业不愿为软件付费,是出了名的。
而争夺这些客户钱包的竞争又异常激烈。例如,Kimi 的成功就对 MiniMax 等已上市的同行构成了威胁。
中国股市还受累于政府在预算上的克制。
许多投资者原本期待今年能有一套组合拳:通过基建投资与居民补贴来提振经济。但政府更多依靠外需来维持增长。
今年的出口热潮,让它得以把心思放在修复财政上,而不是扩张财政。
讽刺的是,这波热潮在很大程度上恰恰与 AI 相关。例如,今年前九个月,中国半导体出口额翻了一倍还多。
全世界的 AI 开支撑起了中国的增长,让财政刺激失去了必要性。而这场意料之外的紧缩压制了内需,拖累了股市。AI 之神既给予,也索取。
近来,国家队似乎重新出动,为市场托出了一个底部。
麦格理银行(Macquarie)的 Larry Hu 指出,中国主权财富基金体系内的中央汇金(Central Huijin)所持有的交易所交易基金(ETF)近期录得强劲流入。
政府还在为它所谓的”六网”动员投资,其中包括由 AI 主导的经济所需要的电力、算力与通信系统。
经济增长已经回升,沪深300也重新站上了具有象征意义的 4000 点。
与普遍认知相反,月球的”暗面”其实每个月都有两周的日照,和正面并无二致。中国的市场会希望,这一轮新的希望之光,能照得比两周更久一点。
深度讲解:这篇文章到底在讲什么
这篇短文(《经济学人》标注 3 分钟阅读量)信息密度极高,下面把它的骨架拆开,再讲清楚它没有明说、但值得读者注意的几层逻辑。
一句话版本
**同一场全球 AI 热潮,在别的国家推着股市涨,在中国却推着出口涨、政策冷、股市跌——中国股市因此成了 2026 年全球行情中”唯一变黑”的例外。**文章要解释的就是这条反常的因果链。
悖论本身:实体经济火热,资产市场冰冷
文章开头选 Moonshot AI(月之暗面)作主角不是随手拈的:Kimi K3 刚升级、公司计划明年赴港上市、创始人被《经济学人》认为”有才华且投入”——中国 AI 的实力是真实的。中国的经济和美国、台湾、韩国一样,“牢牢处在全球 AI 热潮的轨道之内”。但差别在于:那些市场的乐观”时涨时落”(waxes and wanes),整体仍在 AI 叙事里走高;唯独中国股市”变得不可逆转地黑暗”(implacably dark)。数据是:创业板指四个月跌约 40%,沪深300从 6 月高点回落 20%——后者正是”技术性熊市”的通行定义。标题里的”great global exception”(全球大例外)指的就是这个反差。
政策背景:“慢牛”与”国家队”
要理解年中发生了什么,得先知道两件事:
- “慢牛”(slow bull market):中国监管层十年来想要的不是一个 2015 式的疯牛,而是一头缓慢、持续、能提振消费者信心、能为新公司融资又不脱缰的牛。股市在这里不只是晴雨表,而是政策工具。
- “国家队”(national team):以中央汇金为代表的国有金融机构,在市场危机时进场托底、恐慌时买入。
2026 年上半年,慢牛看起来真的养成了:沪深300缓慢上行;存储芯片巨头 CXMT(长鑫存储)7 月在上海上市,募资 666 亿元(66.6 billion yuan,约合 93 亿美元 / 140 亿澳元——“a lucky number”说的是 666 这个吉利数);国家队甚至觉得足够稳,减持了过去危机中买入的托底筹码。官方对局面的信心可见一斑。
转折点:两个”元凶”(culprits)
年中风向突变,文章归因于两点:
**1. AI 怀疑论的中国放大版。**2026 年下半年全球都在问”AI 的终端需求到底在哪、钱最终从谁身上赚出来”(《经济学人》同期多篇都在讨论 AI 债务与变现风险),而这个问题在中国格外尖锐,原因有二:
- 中国企业出了名地不愿意为软件付费。AI 变现的主流路径是卖软件、卖订阅,而中国大陆 B 端付费意愿长期偏低——这让”上市 AI 公司终将盈利”的故事在华天然打折。
- 竞争是零和的。Kimi 的成功不是抬高整个板块,而是在直接打击 MiniMax 这类已上市的同行。换句话说:赢家(还未上市的月之暗面)不在场内,被抢走预期的输家在场内。A 股的”AI 概念股”打的不是顺风仗,是消耗战。
2. 财政克制(fiscal caution)。投资者原本期待 2026 年有一轮大刺激——基建投资加居民发钱。但政府选择靠外需(出口)维持增长,把财政精力放在”修复”(repair)而非”扩张”(expansion)上。
全文最锋利的一句:AI 之神既给予,也索取
这是文章的题眼,也是它比一般”中国股市为什么跌”评论高明的地方。它指出了一个反讽的闭环:
全球砸钱搞 AI → 大量采购中国的芯片与硬件 → 中国半导体出口前九个月翻倍以上 → 出口热潮撑起了增长 → 政府觉得”没必要搞刺激了” → 财政意外紧缩 → 内需疲软 → 股市下跌。
也就是说,AI 给了中国实体经济(出口、增长),却拿走了刺激政策的理由,顺带拿走了股市。别国的传导链是”AI 热 → 股市热”,中国的传导链多绕了一环:“AI 热 → 出口热 → 政策冷 → 股市冷”。这就是”例外”的机制根源。
结尾的天文学梗:月之暗面其实有阳光
文章首尾呼应(环形结构)做得很漂亮:开头讲月之暗面的名字,结尾纠正常识——月球的”暗面”其实每个月有两周日照,和正面一样。黑暗不是永久的,是周期性的。对应到市场:国家队回来了(汇金持有 ETF 强流入,麦格理 Larry Hu 的观察)、政府启动”六网”投资(AI 经济所需的电力、算力、通信系统)、增长回升、沪深300重回象征性的 4000 点上方——本文题图里那部手机显示的正是 4049.55 点,一张图同时拍下了”阳光回来了”和”当天还在跌 1.32%“两种情绪。
但《经济学人》的结尾留了根刺:月亮的日照两周一轮,“中国市场的新的希望之光,最好能照得比两周久一点”——既是安慰,也是怀疑:政策托底能托出地板(floor),未必托得出牛市。
几点延伸(以下是我的补充,非原文观点)
- 赢家不在场内。中国 AI 的核心资产——月之暗面、DeepSeek、智谱——大多未上市或不在 A 股;美股 AI 行情有英伟达、微软、谷歌做载体,A 股缺乏对等物。CXMT 上市了,但那是国家队定价的巨无霸,不是市场定价的成长股。“AI 强国、弱股市”在很大程度上是市场结构问题,而不只是情绪问题。
- 软件付费文化是老毛病。中国企业软件公司(用友、金蝶之流)的估值长期低于海外同行,根子就在 B 端付费意愿;AI 时代这个短板被放大——国产大模型被迫打价格战、开源低价进一步把 API 价格打到地板,利润永远是”下一个版本的事”。
- 与本站上一篇转载对照着读。就在同一周(2026-10-31),本站转载的《AI 泡沫破裂的前夜》记录了美股的焦虑:好财报照样暴跌(Intel 单日 -28.6%、谷歌 -12.6%)。两篇放在一起看很有意思:美股在担心”分不到的蛋糕是空气”,A 股在担心”蛋糕在长大却分不到自己盘子里”——同一场革命,两种恐慌。
- 政策市的地板与天花板。国家队能守住地板,但估值锚是政策意图而非盈利预期,这或许正是”慢牛”养了十年也养不大的原因——没有盈利故事接棒,托底资金一退,市场就重新寻底(上半年的减持→下半年的暴跌,本身就是一次演示)。
关键数字速查
| 指标 | 数字 | 含义 |
|---|---|---|
| ChiNext 创业板指 | 四个月 ≈ -40% | 深市科技股集中地,本轮悲观情绪的风暴眼 |
| CSI 300 沪深300 | 6 月高点 -20%(10 月触发) | 技术性熊市的通行定义 |
| 半导体出口 | 前 9 个月 翻倍以上 | AI 相关出口热潮,间接”挤走”了财政刺激 |
| CXMT IPO | 666 亿元(≈93 亿美元) | 2026-07 上海上市,“吉利数字” |
| CSI 300 近期 | 重回 4000 点上方 | 题图中手机显示 4049.55 点,当日 -1.32% |